Tras décadas de postergación, la infraestructura clave para el desarrollo de Vaca Muerta está materializándose
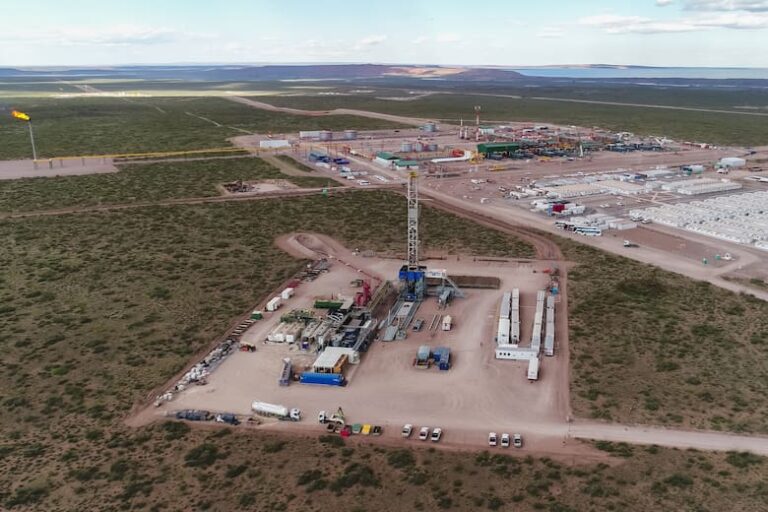
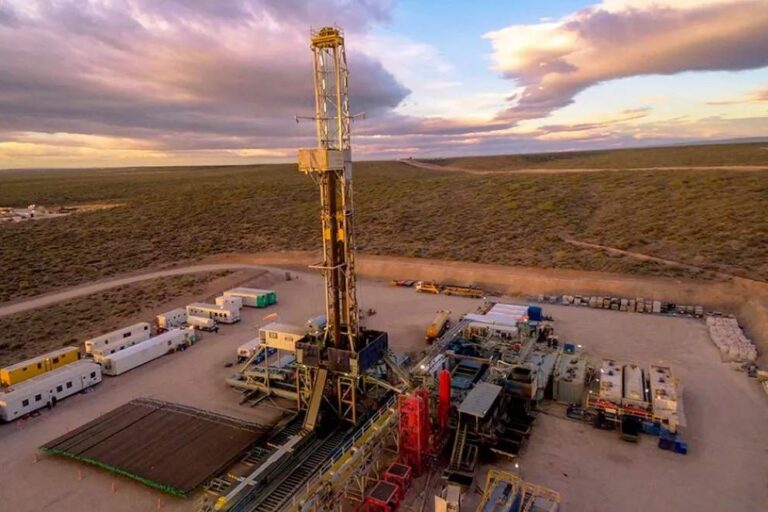
Hace 15 años se realizaban los primeros pozos verticales en Neuquén, que confirmaron el enorme potencial de la formación no convencional de Vaca Muerta, en un mundo que ya llevaba otros 15 años desarrollando la tecnología de fractura necesaria para hacer factible este tipo de yacimientos, liderada principalmente por Estados Unidos.
Pero, una vez más, esa bendición geológica recibida por la Argentina tropezó con las malas políticas de los gobiernos que fueron sucediéndose durante largos años, frenando la inversión privada imprescindible para satisfacer la demanda de capital que requiere el desarrollo de este tipo de yacimientos. Un hecho concreto es que, hasta hace cinco años, estuvo frenada la inversión —pública y privada— en obras de infraestructura imprescindibles, como ductos, puertos y caminos, necesarias para aprovechar el potencial de estos recursos.
Así transcurrió casi una década durante la cual las petroleras fueron avanzando en la exploración de distintos yacimientos, pero sin que su producción pudiera tomar escala debido a la falta de infraestructura que permitiera abastecer de gas natural a los centros de consumo, sustituir costosas importaciones de GNL y, en el caso del petróleo y el GNL, incrementar las exportaciones a gran escala.
Esa deuda de infraestructura está comenzando a saldarse con obras de fondo, viabilizadas por reformas en el marco regulatorio promovidas por el actual gobierno. Y la producción no tardó en aparecer a medida que comenzaron a resolverse los cuellos de botella. Según el Instituto General Mosconi (IAEGM), en agosto la extracción de crudo de Vaca Muerta concentró el 70% del total del país y la de gas natural, el 60%, mientras se baten año tras año récords de producción y exportación de crudo.
La duplicación del ducto de Oldelval fue el primer paso y la puesta en marcha de VMOS durante el primer trimestre de 2027 será el segundo, permitiendo duplicar la producción de Vaca Muerta y las exportaciones argentinas de crudo hacia 2030. Para un lector que no sigue en detalle el negocio puede parecer irreal; pero, en este caso, Argentina pudo pasar de 500.000 barriles diarios (bpd) en 2022 a superar el millón de bpd cinco años después y proyectar 1,5 millones de bpd para 2030.
Otro de los cambios clave fue la decisión del Gobierno de reconfigurar el sistema troncal de transporte de gas, con el objetivo de promover obras de infraestructura por “iniciativa privada”, en reemplazo del rol excluyente que se le había asignado a la estatal Enarsa durante más de una década.
Esta revisión llevó a rediseñar el transporte de gas, reasignando capacidades por distribuidora y permitiendo transportar el grueso de la producción que actualmente surge de Vaca Muerta. Esto representa un cambio radical respecto de dos décadas atrás, cuando las importaciones desde Bolivia y de GNL concentraban buena parte de la oferta de gas natural.
Recordemos el inconcluso Gasoducto del Noreste Argentino (GNEA), que tenía como objetivo abastecer la zona central de Argentina y que, ante la declinación de los yacimientos bolivianos, terminó encareciendo costos y sin resolver el abastecimiento de las industrias del Litoral y centro del país.
Volviendo a la actualidad, con esta nueva reconfiguración se acordó con las transportadoras de gas TGN y TGS la rescisión de los contratos con Enarsa, abriendo la puerta a nuevas inversiones privadas.
Esta nueva política gasífera tuvo uno de sus puntos de partida hace dos años, con el decreto de Javier Milei que rebautizó como Perito Moreno (GPM) al entonces Gasoducto Néstor Kirchner, cuyo primer tramo entre Tratayén y Salliqueló había sido concesionado en 2022 a Enarsa, que adjudicó su construcción a empresas privadas para ser inaugurado en 2023. Posteriormente al cambio de nombre, la ampliación de su capacidad de transporte comenzó a desarrollarse mediante una iniciativa privada de Transportadora de Gas del Sur (TGS).
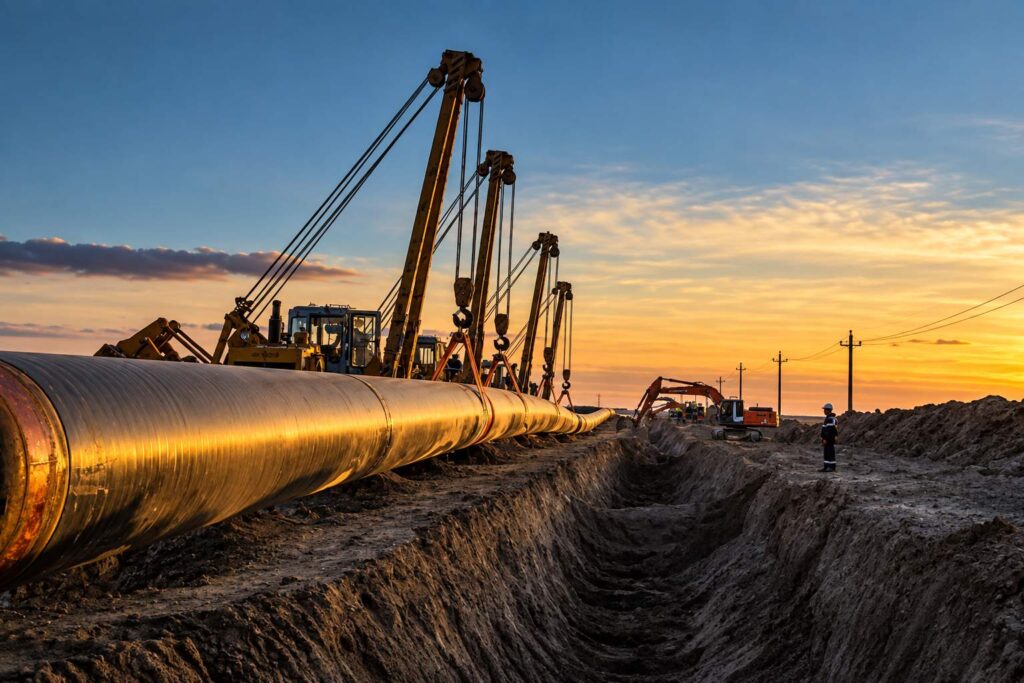
La obra elevará la capacidad del GPM de 21 a 35 millones de metros cúbicos diarios de gas proveniente de Vaca Muerta hasta Salliqueló y sumará una ampliación que aportará 12 millones de m³/d adicionales en el segundo tramo del sistema para abastecer al AMBA y el Litoral. Con una inversión privada de US$ 500 millones y su adhesión al RIGI, TGS proyecta que la ampliación estará operativa para el invierno de 2027.
La empresa estima que la obra permitirá un ahorro de entre US$ 500 millones y US$ 700 millones anuales mediante la sustitución de importaciones de GNL y combustibles líquidos.
En la región centro-norte del país, la transportista TGN anunció a mediados de septiembre un proyecto por iniciativa privada que comprende un nuevo gasoducto denominado General Manuel Belgrano (GMB), de 750 kilómetros, entre Tratayén y La Carlota. La iniciativa también solicitará su adhesión al RIGI y contempla una inversión del orden de US$ 1.500 millones, además de otros US$ 700 millones destinados a obras complementarias sobre la red actual.
La capacidad inicial del ducto será de 13 millones de m³/d, con el objetivo de abastecer la demanda de industrias y centrales eléctricas, además de posibilitar exportaciones hacia países vecinos.
TGN estima que el GMB permitirá reducir en US$ 700 millones anuales las importaciones de GNL y combustibles líquidos, sumando exportaciones hacia países vecinos por otros US$ 450 millones anuales. La empresa prevé la adjudicación formal para noviembre próximo, el comienzo de las obras en abril de 2027 y su puesta en marcha para abril de 2029.
En paralelo, desde 2024 la compañía opera y mantiene los 120 kilómetros del nuevo Gasoducto de Integración Federal (GIF), que une las estaciones compresoras de La Carlota —conectada con el Gasoducto Centro-Oeste— y Tío Pujio —conectada con el Gasoducto Norte—, cuya modificación permitió revertir el flujo y transportar 15 millones de m³/d de gas natural desde Vaca Muerta hacia el NOA, Bolivia y Brasil, así como derivar parte de ese volumen hacia la zona de San Jerónimo, en Santa Fe.
Otra infraestructura clave que está comenzando a ponerse en marcha es la vial, en particular las rutas neuquinas desarrolladas con aporte de capital privado. Las obras más importantes se encuentran en la zona de Vaca Muerta e incluyen la construcción del bypass de Añelo para desviar el tránsito pesado y la transformación de dos rutas provinciales aledañas en corredores viales.
Lo novedoso de este desarrollo es que se realizará mediante un esquema de articulación público-privada con 10 compañías integrantes de la Cámara de Exploración y Producción de Hidrocarburos (CEPH), con el objetivo de financiar las obras a través de un fideicomiso privado y posteriormente transferirlas a la provincia. Esta se hará cargo de la instalación y el cobro de peajes, cuyos ingresos se destinarán al fideicomiso hasta recuperar la inversión, estimada en US$ 50 millones.
Finalmente, en materia de exportación de GNL, se encuentra en desarrollo el proyecto de Southern Energy (SESA), con el objetivo de comenzar a operar entre 2027 y 2028. En paralelo, está en gateras el proyecto Argentina LNG, que proyecta alcanzar la Decisión Final de Inversión (FID) en noviembre próximo.
Si ambos proyectos se concretan, permitirán desarrollar la infraestructura necesaria para llegar a los nuevos puertos exportadores. Todo ello bajo el régimen del RIGI, representando un trampolín para la producción argentina de gas, particularmente la proveniente de Vaca Muerta, que podría llevar a duplicar la producción gasífera actual del país.
En ese escenario, la Argentina contará con yacimientos e infraestructura capaces de exportar gas y petróleo por un monto anual comparable con el de nuestro histórico negocio agropecuario.